2017年1月1日起施行会计从业资格考试新大纲。新大纲与旧大纲对比内容变化多,为此小编特整理了《会计基础》新大纲考试知识点!,望可以帮助广大报考2017年北京会计从业资格考试的考生高效备考! 知识点:会计的对象 1.会计对象 (1)是指会计所核算和监督的内容。 (2)再生产过程中以货币表现的经济活动,即资金运动或价值运动。 (3)特定主体能够以货币表现的经济活动。 2.工业企业的资金运动通常表现为资金投入、资金运用和资金退出三个过程。
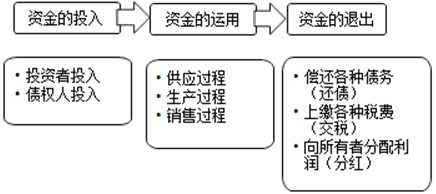
(1)资金的投入 资金包括企业所有者(投资者)投入的资金和债权人投入的资金两部分,前者属于企业所有者权益,后者属于企业债权****益即企业负债。 (2)资金的运用 ①供应过程 企业购买原材料、购买生产设备,发生材料费、运输费、装卸费等材料采购成本,与供应单位发生货款的结算关系。 ②生产过程 企业发生原材料消耗的材料费、固定资产磨损的折旧费、生产工人劳动耗费的人工费等;同时,还将发生企业与工人之间的工资结算关系、与有关单位之间的劳务结算关系等。 ③销售过程 企业发生的有关销售费用、收回货款等业务活动,并同购货单位发生货款结算关系等。 (3)资金退出 资金退出过程包括偿还各项债务(借款)、上缴各项税费、向所有者分配利润等。 知识点:会计目标 会计目标是指向财务会计报告使用者提供与企业财务状况、经营成果和现金流量等有关的会计信息,反映企业管理层受托责任履行情况,有助于财务会计报告使用者作出经济决策。 1.反映企业管理层受托责任履行情况。 2.向信息使用者提供决策有用的会计信息。
| 


 发表于 2017-4-12 06:18:00
 提升卡
 变色卡